
На конец сентября мой долг составлял 8 621 302,79 ₽. При такой цифре разговор о новом кредите звучит, мягко говоря, странно. Но честный ответ на вопрос из заголовка — да, я допускаю, что ещё возьму кредит. При этом своё отношение к покупкам в долг я пересмотрел.
В последнем завершённом отчёте видно, где я был на конец сентября. Октябрь уже начался, и один кредит с тех пор я полностью закрыл пару дней назад. Поэтому сентябрьскую сумму не выдаю за сегодняшний остаток.
С платежами стало спокойнее, но долг всё ещё большой
Долги я гашу уже не первый год. В 2025-м и в начале 2026-го были задержки. Сейчас я выровнял график и регулярно вношу платежи. В сентябре по моему реестру было зачислено 237 593,87 ₽; из них 14 305 ₽ — возврат страховки, а 223 288,87 ₽ я внёс из собственных денег. Легче от этого пока не стало: значительная часть зарплаты по-прежнему уходит кредиторам. Но теперь я вижу, какие обязательства могу убрать из списка в ближайшие месяцы.
В сентябре мне одобрили реструктуризацию двух кредитов Сбер Бизнеса на ИП. Высвободившиеся деньги я направил на закрытие другого кредита Сбера на ИП: 1 октября полностью закрыл один кредит Сбер Бизнеса. В сентябрьском отчёте он стоял под №9, а после исключения Альфа-карты в октябрьской таблице стал №8. На конец сентября по нему оставалось 28 755,94 ₽, а для полного расчёта с учетом процентов 1 октября я внёс 29 278,43 ₽. Раньше ежемесячный платёж по этому кредиту составлял 9 926 ₽. В октябрьской таблице его остаток уже нулевой.
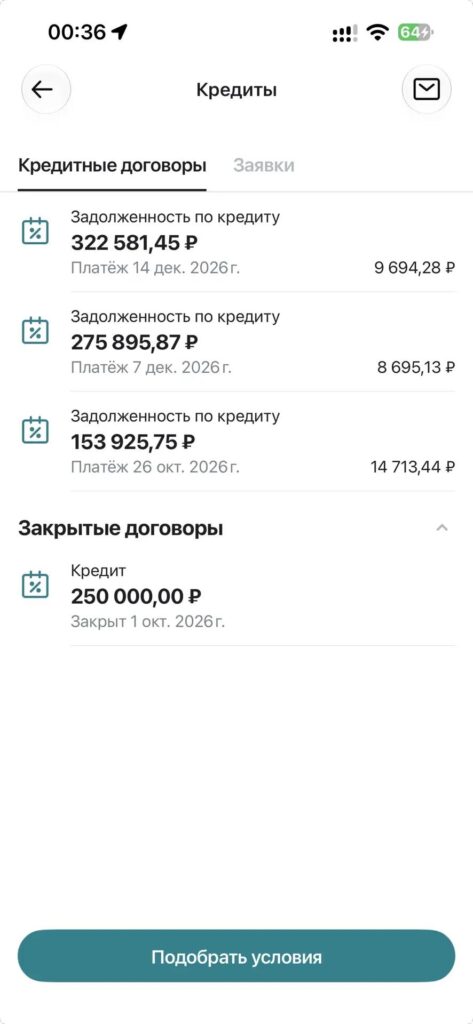
Следующий — частный долг, который в моём октябрьском списке стоит под №14 (в сентябрьском отчёте это №15). Сейчас осталось вернуть 40 000 ₽. Планирую перевести 20 000 ₽ примерно через неделю и ещё 20 000 ₽ до конца октября или в начале ноября. Когда долг будет закрыт, уйдёт ещё один привычный платёж в 20 000 ₽. Вместе с закрытым кредитом Сбер Бизнеса моя ежемесячная нагрузка должна снизиться примерно на 29 926 ₽.
В ближайшие три–пять месяцев хочу закрыть ещё пару небольших обязательств, чтобы высвободить дополнительные средства.
Как у меня накопился этот снежный ком
Раньше я легко оформлял кредит или рассрочку на то, что хотелось купить прямо сейчас. Захотел подарить жене айфон — взял рассрочку. Решил обновить себе телефон или купить что-то для дома — появился ещё один кредит. Отдельно каждый платёж казался терпимым. Вместе они заняли слишком большую часть бюджета.
Парадоксально, но заплатить за покупку сразу 50, 100 или 150 тысяч рублей мне было психологически тяжелее, чем подписаться на платежи на несколько лет, хотя я вполне себе неплохо зарабатывал уже в тот период. Я оформлял покупку через Яндекс Сплит или другой сервис и думал, что так удобнее. Иногда рассрочка действительно обходилась без переплаты. Но многие мои покупки оказались обычными процентными потребительскими кредитами, в том числе на три–пять лет. Проценты набегали, а вещи, ради которых я занимал деньги, давно переставали казаться такими важными.
У нас на сайте есть отдельный разбор цены маленького платежа. У меня эта цена видна без учебных примеров — в собственной таблице долгов.
Поэтому для обычных недорогих покупок я меняю правило: сначала накопить, потом купить. Если вещь не нужна срочно, я лучше отложу деньги и куплю позже, чем брать снова мелкие кредиты или рассрочки. Я не считаю кредиты злом и никого не призываю отказаться от них полностью. Просто больше не хочу брать их на всё подряд.
Что делаю с кредитными картами и мелкими долгами
В сентябре я погасил задолженность по кредитке Альфа-Банка: 28 154,19 ₽ внёс своими деньгами, ещё 75 000 ₽ перевёл с новой карты Т-Банка через услугу перевода баланса. Долг по Альфа-карте стал нулевым, заявление на расторжение договора я подал. Окончательное закрытие договора — отдельный шаг; об этом мы писали в статье «Как закрыть кредитную карту».
На переведённые 75 000 ₽ Т-Банк предложил мне 120 дней без процентов. Это дало мне дополнительную экономию на процентах, которые я ранее платил за Альфа-карту. Тем самым я смог еще снизить ежемесячную кредитную нагрузку на 3-4 тысячи.
Затем, скорее всего, переключусь на небольшие потребительские кредиты «Халвы» — в октябрьском списке это №9–11. В сентябрьском отчёте они стояли под №10–12: после закрытия Альфа-карты строки перенумеровались. На конец сентября их общий остаток был 210 662,61 ₽, а регулярные платежи по ним вместе составляли 8 940,65 ₽ в месяц. Когда-то эти кредиты были покупками для дома, которые казались мелочами. Теперь я хочу постепенно убрать их из графика. О том, как выбирать порядок погашения, мы тоже написали отдельно.
И всё же я думаю о новом квадроцикле
В сентябрьском отчёте я рассказал, что продал квадроцикл и закрыл его лизинг. Мне нужно было добавить денег на новый автомобиль для семьи. Квадроцикл я продал, но саму мечту не отменил. Тем более прежний был начального уровня, а следующий я хотел бы взять заметно мощнее. Кстати, авто я купил пусть и БУ, но зато полностью за свои деньги, а предыдущего нового лизингового «китайца» я продал еще в апреле.
Я понимаю, как это выглядит со стороны: долг больше 8,6 миллиона, а я говорю о технике стоимостью свыше миллиона рублей. В нынешней ситуации быстро накопить такую сумму я не смогу. Даже по моим оптимистичным прикидкам это заняло бы примерно год–полтора. Честно говоря, ждать столько мне не хочется. Поэтому я допускаю, что для такой крупной покупки снова воспользуюсь кредитом.
Освободившиеся 29 926 ₽ в месяц — как раз та сумма, которую я бы мог платить за новый квадрик. Нужно закрыть намеченные долги, вернуть 75 000 ₽ по карте Т-Банка и увидеть реальные условия кредита на квадроцикл: ежемесячный платёж, срок и полную переплату. Сейчас это мечта и возможный план, а не совершённая покупка. Если я увижу, что ситуация в бизнесе стабильна и я смогу еще закрыть пару мелких обязательств, то только в этой ситуации возьму новый кредит.
Моя позиция на сегодня такая: на телефоны, бытовые вещи и другие обычные покупки я буду тратить личные деньги. Кредит оставлю как вариант для крупной цели, которую не получается оплатить сразу, — если новый платёж действительно помещается в мой бюджет. Возможно, через несколько месяцев обстоятельства изменятся и я решу иначе. Ситуация и в России, да и в мире нестабильная.
А как у вас обстоят дела с кредитами? На какие покупки готовы занимать, а на какие предпочитаете накопить? Расскажите в комментариях.
Обсуждение 0
Можно поддержать, поспорить или поделиться своим опытом.