
Ситуация, с которой ко мне обращаются всё чаще. Человек платит по кредитам вовремя, просрочек нет ни одной, доход стабильный. Он подаёт заявку на кредитную карту или кредит наличными и получает отказ. Пробует второй банк и снова получает отказ. Объяснений нет, и заёмщик начинает подозревать ошибку в кредитной истории или чёрный список.
Причина может быть не только в кредитной истории. За решением стоят два механизма, о которых редко говорят за пределами банков: показатель долговой нагрузки (ПДН) и макропруденциальные лимиты Банка России. Первый показывает, какую часть дохода человек отдаёт кредиторам. Второй определяет, какую долю своих выдач банк может направить людям с высокой нагрузкой.
В предыдущем материале я писал, что остаток долга плохо отражает реальное положение заёмщика и что долговая нагрузка гораздо честнее. Сегодня разберём тот же показатель с другой стороны: как на него смотрит банк и какое место он занимает среди причин отказа.
Что такое ПДН и как его рассчитывают
Показатель долговой нагрузки (ПДН) показывает, какую долю ежемесячного дохода заёмщик тратит на обслуживание всех своих долгов:
ПДН = ежемесячные платежи по всем долгам ÷ среднемесячный подтверждённый доход × 100%
Банки и МФО обязаны рассчитывать ПДН при выдаче потребительского кредита или займа от 10 тыс. ₽, а также при установлении или увеличении лимита по кредитной карте. В расчёт включается и платёж по новому кредиту, который заёмщик только просит.
Для личного бюджета удобно держать в голове такой ориентир. Это не норматив, а правило, которое помогает оценить собственную устойчивость:
| ПДН | Оценка нагрузки |
|---|---|
| Не больше 30% | Комфортная |
| Больше 30%, но не больше 50% | Ощутимая, но управляемая |
| Больше 50%, но не больше 80% | Высокая |
| Больше 80% | Критическая |
Какие обязательства видит банк
Многие заёмщики считают свою нагрузку по памяти и упускают часть обязательств. Банк видит всё, что отражено в кредитной истории:
- платежи по потребительским кредитам и автокредитам;
- платежи по ипотеке;
- кредитные карты;
- займы в МФО;
- рассрочки, сведения о которых передаются в бюро кредитных историй;
- поручительства, которые отражены в кредитной истории.
Главная ловушка связана с кредитными картами. При расчёте нагрузки учитывается не только фактический долг по кредитке, но и открытый лимит. Даже карта с нулевым долгом может добавлять расчётный платёж.
Люди годами держат две-три карты с крупными лимитами на случай необходимости и не думают, что для банка это отражённая в расчёте нагрузка.
Какой доход банк принимает в расчёт
Вторая часть формулы не менее важна. Банк принимает в расчёт не тот доход, который вы назвали, а тот, который можно подтвердить.
С 1 апреля 2026 года выписка по банковскому счёту может использоваться для подтверждения зарплаты, пенсии, социальных выплат и арендных платежей. Другие поступления требуют дополнительных документов.
ИП может подтвердить доход налоговой декларацией или предусмотренными правилами документами учёта. Произвольной справки о доходе, которую он выписал себе сам, недостаточно.
Для МФО с 1 января 2026 года запрещено использовать доход "со слов клиента" или внутренние модели, не прошедшие валидацию.
Практический смысл простой. Если из общего дохода 150 тыс. ₽ банк принимает в расчёт только 100 тыс. ₽, ПДН посчитают исходя из этой суммы.
Пример: как нагрузка вырастает с 67% до 84%
Возьмём условного заёмщика.
| Показатель | Сумма или значение |
|---|---|
| Подтверждённый доход в месяц | 120 000 ₽ |
| Платёж по ипотеке в месяц | 45 000 ₽ |
| Платёж по автокредиту в месяц | 18 000 ₽ |
| Кредитная карта и товарный кредит: платежи в месяц | 17 500 ₽ суммарно |
| Все ежемесячные платежи | 80 500 ₽ |
| ПДН до нового кредита | 67,1% |
| Сумма по карте и товарному кредиту приведена совокупно, без условного разбиения между ними. | |
Заёмщик не допустил ни одной просрочки, но его ПДН уже 67%. Если он попросит кредит наличными на 500 тыс. ₽ на три года под 25% годовых, платёж по новому кредиту составит около 19 900 ₽. ПДН с учётом новой заявки вырастет примерно до 84%.
Расчётный платёж по карте в примере условный. Он зависит от условий конкретного договора, поэтому при самостоятельном подсчёте стоит уточнить в банке, какая величина применяется.
Что такое макропруденциальные лимиты ЦБ
Макропруденциальные лимиты, сокращённо МПЛ, это ограничения, которые Банк России устанавливает не для заёмщиков, а для кредиторов. ЦБ определяет, какая доля квартальных выдач банка или МФО может приходиться на рискованные кредиты: заёмщикам с высоким ПДН, на слишком длинный срок, с маленьким первоначальным взносом.
Проще всего представить это как квоту мест. Банк выдал за квартал условно 10 тыс. кредитных карт. Если лимит для клиентов с ПДН выше 50% составляет 10% объёма таких выдач, то на эту группу приходится ограниченная часть портфеля. При приближении к установленному лимиту банк может ужесточить одобрение таких заявок.
Отказ при высокой нагрузке часто не означает, что банк считает вас плохим заёмщиком. Он может означать, что лимит по рискованным выдачам у банка близок к исчерпанию.
Важно понимать три вещи:
- Это не персональный запрет. Закон не запрещает выдавать кредит человеку с ПДН 70%. Он ограничивает долю таких выдач у конкретного кредитора.
- Банки распределяют эту долю сами. Внутри неё обычно оказываются те, кто кажется наиболее надёжным: зарплатные клиенты, люди с длинной положительной историей, клиенты с крупными остатками на счетах в этом же банке.
- Лимит считается поквартально. Поэтому один и тот же заёмщик может получить разный ответ в начале и в конце квартала.
Как расширялось применение МПЛ
До 2025 года МПЛ касались в основном необеспеченных кредитов. С апреля 2025 года ЦБ получил право устанавливать их также по ипотеке и автокредитам. Ипотечные лимиты начали действовать с 1 июля 2025 года, по индивидуальному жилищному строительству с 1 октября 2025 года.
Какие лимиты ЦБ действуют в IV квартале 2026 года
В IV квартале 2026 года для банков с универсальной лицензией действуют такие ограничения. Значения указаны как доля в объёме соответствующих выдач за квартал, а не как доля клиентов.
| Вид кредита | Условие | Предельная доля в объёме соответствующих кредитов |
|---|---|---|
| Кредитные карты | ПДН выше 50% | 10% |
| Кредитные карты | ПДН выше 80% | 0% |
| Кредитные карты | Срок возврата больше 5 лет | 0% |
| Необеспеченные кредиты наличными | ПДН выше 50% | 15% |
| Необеспеченные кредиты наличными | ПДН выше 80% | 1% |
| Необеспеченные кредиты наличными | Срок возврата больше 5 лет | 1% |
| Ипотека по ДДУ | ПДН выше 80% или первоначальный взнос 20% и меньше | Совокупно 5% |
| Ипотека по ДДУ | Одновременно ПДН выше 50% и первоначальный взнос 20% и меньше | 1% |
| Ипотека на готовое жильё | ПДН выше 80% или LTV выше 80% | Совокупно 15% |
| Ипотека на готовое жильё | Одновременно ПДН выше 50% и LTV выше 80% | 5% |
| Для банков с универсальной лицензией. Лимиты в пересекающихся категориях не складываются. | ||
Ограничения относятся к установлению новых лимитов и к увеличению действующих. Они не означают, что ранее открытой картой запрещено пользоваться.
LTV показывает отношение суммы кредита к стоимости жилья. LTV выше 80% означает, что первоначальный взнос меньше 20%.
Почему хорошая история не отменяет ограничения
Ограничение 0% по новым кредитным картам для заёмщиков с ПДН выше 80% означает, что банк не вправе установить такой лимит. Здесь не помогут ни зарплатный проект, ни хорошая история.
Ограничение 1% по кредитам наличными формально оставляет возможность, но она невелика. Из тысячи выданных кредитов наличными только десять могут получить клиенты с нагрузкой выше 80%. Такие единичные случаи банки обычно оставляют для исключительных клиентов.
При ПДН выше 80% возможности получить новый кредит резко сужаются. Массовая рассылка заявок не снижает долговую нагрузку и, как правило, не меняет результат.
Как лимиты повлияли на кредитование
Эффект от лимитов хорошо виден в статистике. По данным Банка России, доля ипотечных выдач заёмщикам с ПДН выше 80% снизилась с 42% во втором квартале 2023 года до 6% во втором квартале 2025 года. Доля ипотеки с первоначальным взносом меньше 20% за тот же период упала с 52% до 5%.
Потребительское кредитование в 2025 году сократилось: портфель уменьшился на 4,6%. Это результат сочетания высокой ключевой ставки и ограничений по нагрузке. В 2026 году рынок начал восстанавливаться, во втором квартале портфель вырос на 2,8%, но рост идёт за счёт заёмщиков с умеренной нагрузкой. Возврата к массовому кредитованию людей с ПДН выше 50-80% не происходит.
Что может помешать одобрению кредита
Неиспользуемые кредитные карты
При расчёте нагрузки учитывается не только фактический долг по карте, но и открытый лимит. Даже карта с нулевым долгом может добавлять расчётный платёж.
Решение не в том, чтобы обнулить долг, а в том, чтобы закрыть договор или снизить лимит и дождаться, когда сведения обновятся в бюро кредитных историй.
Доход без подходящих подтверждений
Для банка значим подтверждённый доход, а не заявленный. Особенно это касается предпринимателей и самозанятых: оборот по счёту не равен доходу, а с апреля 2026 года выписка может использоваться для подтверждения только определённых видов поступлений.
Предпринимателю стоит заранее подготовить налоговую декларацию или документы учёта, а самозанятому справку о доходах из приложения "Мой налог".
Рассрочки у операторов сервисов
Многие воспринимали рассрочку как что-то отдельное от кредита. С 1 апреля 2026 года сведения о задолженности свыше 50 тыс. ₽ перед одним оператором сервиса рассрочки передаются в бюро кредитных историй. Это может быть и совокупность нескольких покупок. Банк может учитывать такие обязательства при оценке кредитоспособности.
Слишком длинный срок кредита
Заёмщик хочет снизить платёж и просит кредит на семь лет. Но по кредитам наличными доля выдач на срок более пяти лет ограничена 1%, а по кредитным картам 0%. Банк либо предложит более короткий срок с более высоким платежом, что поднимет ПДН, либо откажет.
Несколько заявок одновременно
Сведения о кредитных заявках отражаются в кредитной истории. Большое число обращений за короткий срок может насторожить банк: пять заявок за один день выглядят как признак острой нужды в деньгах. Кроме того, каждое одобрение, даже невостребованное, может учитываться как потенциальная нагрузка.
Разумнее подавать одну-две заявки в банки, где вы уже клиент, чем проверять сразу десять организаций.
Самозапрет на кредиты
Если когда-то вы установили самозапрет на кредиты через Госуслуги или МФЦ, банк обязан отказать в потребительском кредите, пока запрет действует. Сам по себе самозапрет кредитный рейтинг не ухудшает. Снять его можно через Госуслуги или МФЦ, но снятие вступает в силу не сразу: сведения должны поступить в бюро кредитных историй.
Как снизить долговую нагрузку до заявки
Работать с нагрузкой нужно до заявки, а не после отказа. Основные инструменты:
| Действие | Что меняется | Что проверить |
|---|---|---|
| Погасить действующий кредит или уменьшить платёж при частичном досрочном погашении | Снижается сумма ежемесячных обязательств | Новый график платежей и обновление сведений в БКИ |
| Закрыть ненужные кредитные карты или снизить лимиты | Может уменьшиться расчётный платёж по картам | Закрытие договора или изменение лимита должны отразиться в БКИ |
| Подтвердить дополнительные доходы | Может увеличиться доход, который банк принимает в расчёт | Подходящие документы, период подтверждения и доход после налогов |
| Уменьшить сумму нового кредита | Снижается платёж по новому кредиту | Хватит ли меньшей суммы на запланированную цель |
| Рассмотреть рефинансирование | Платёж может снизиться при более выгодных условиях | Ставку, срок, комиссии, страховку и общую переплату |
| Увеличить срок нового кредита | При той же сумме и ставке снижается ежемесячный платёж | Рост переплаты и ограничение для сроков больше пяти лет |
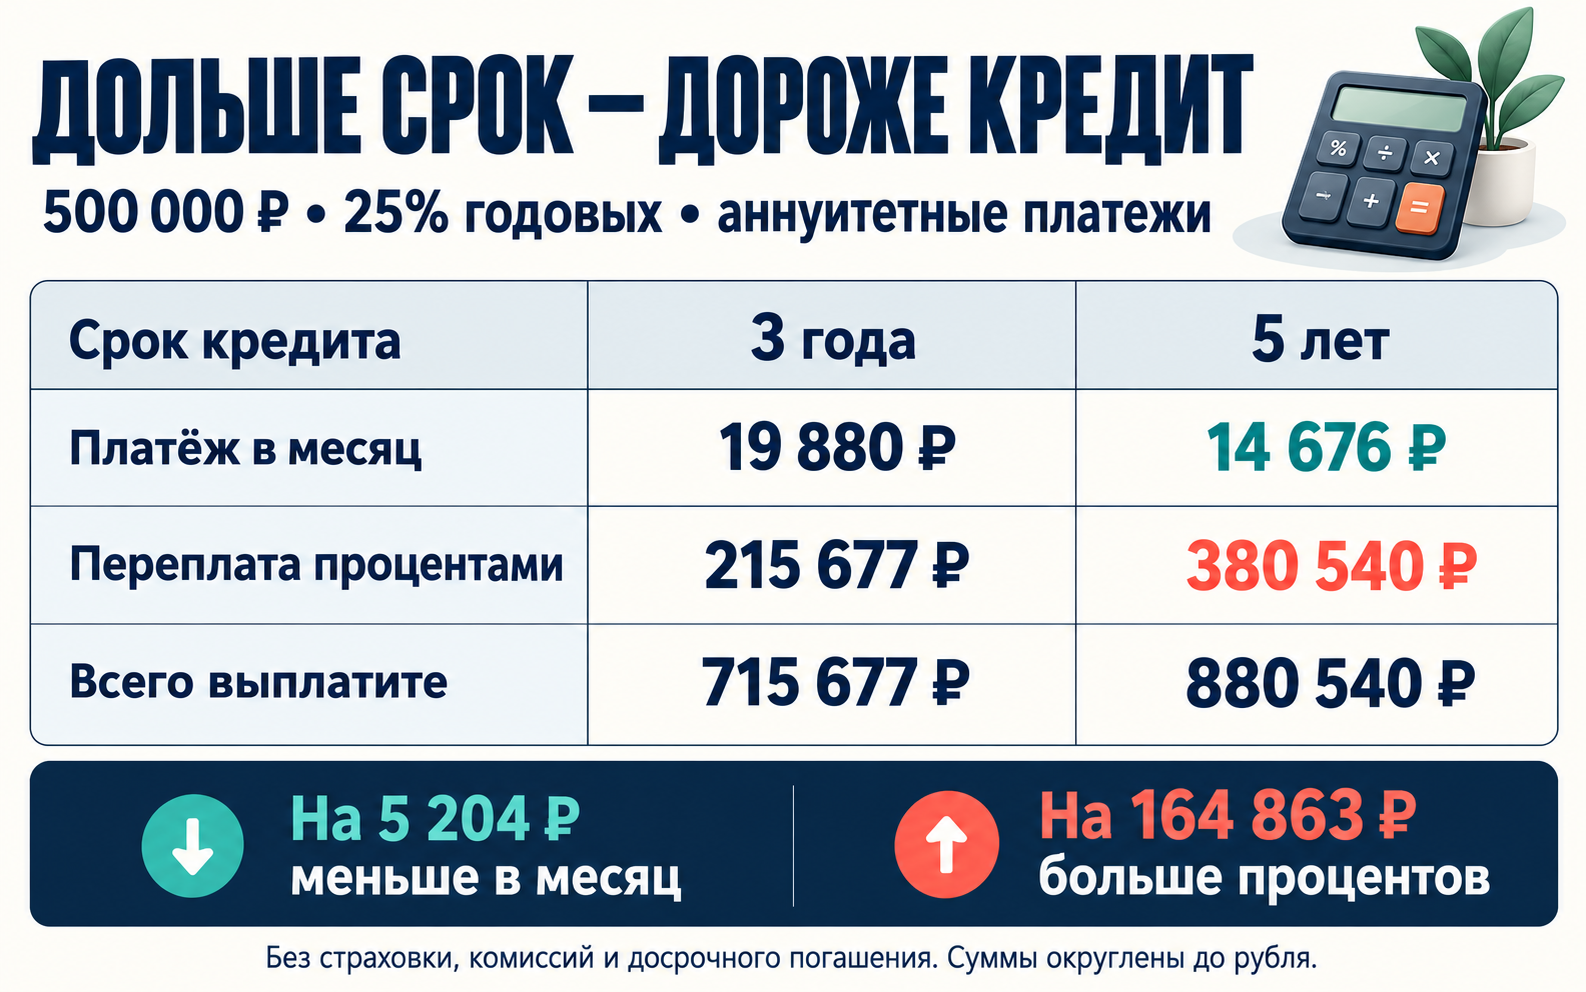
С рефинансированием стоит быть осторожным. Растягивание срока действительно снижает ПДН, но делает долг дороже. В предыдущем материале я показывал на примере: при переходе с 24 на 48 месяцев по кредиту в 1 млн ₽ под 25% платёж снижается на 38%, а переплата растёт больше чем вдвое.
После изменений стоит убедиться, что сведения обновились в бюро кредитных историй. Универсального срока ожидания нет, поэтому у банка лучше уточнить, когда имеет смысл подавать повторную заявку.
Пример снижения ПДН: последовательные шаги
Вернёмся к условному заёмщику: подтверждённый доход 120 тыс. ₽, платежи 80 500 ₽, ПДН около 67%. Он хочет кредит наличными 500 тыс. ₽ на три года под 25% годовых, платёж около 19 880 ₽. Шаги ниже выполняются последовательно.
| Последовательный шаг | Платежи в месяц | Доход в месяц | ПДН |
|---|---|---|---|
| До нового кредита | 80 500 ₽ | 120 000 ₽ | 67,1% |
| Добавить кредит 500 000 ₽ на 3 года под 25% годовых | 100 379,91 ₽ | 120 000 ₽ | 83,6% |
| Закрыть карту и погасить товарный кредит: убрать платежи 17 500 ₽ | 82 879,91 ₽ | 120 000 ₽ | 69,1% |
| Дополнительно подтвердить доход от аренды 40 000 ₽ в месяц | 82 879,91 ₽ | 160 000 ₽ | 51,8% |
| Увеличить срок нового кредита с 3 до 5 лет при той же ставке | 77 675,66 ₽ | 160 000 ₽ | 48,5% |
| Шаги выполняются последовательно. Дополнительные 40 000 ₽ от аренды — среднемесячный доход после налогов, который банк принял в расчёт. Аннуитетные платежи по новому кредиту: 19 879,91 ₽ на 3 года и 14 675,66 ₽ на 5 лет. Страховка и комиссии не учтены. | |||
Заёмщик снизил нагрузку ниже 50%, но это ещё не гарантирует одобрение. Решение банка зависит и от других факторов: истории платежей, возраста, занятости, суммы и объекта кредита. Однако из группы, где выдача по новым картам фактически закрыта, он вышел.
У последнего шага есть цена. При сроке три года заёмщик выплатит около 716 тыс. ₽, при сроке пять лет около 880 тыс. ₽: переплата вырастет примерно с 216 до 381 тыс. ₽. Поэтому разумный порядок такой: сначала убрать лишние обязательства и подтвердить доход, и только если этого недостаточно, растягивать срок. Срок ровно пять лет укладывается в ограничения, а более длинный уже попадает под лимит 1%.
Банк оценивает не человека, а цифры. Повысить шансы на одобрение можно, заранее снизив нагрузку и подтвердив доход.
Что делать после отказа банка
- Не рассылать заявки по всем банкам. Если причина в нагрузке, другие кредиторы работают в тех же рамках, а серия заявок ухудшит картину в скоринге.
- Через Госуслуги узнать, в каких БКИ хранится ваша кредитная история, и бесплатно запросить отчёты в этих бюро. Два отчёта за календарный год в каждом бюро предоставляются бесплатно. Так можно увидеть, нет ли закрытых, но не отмеченных как погашенные кредитов, чужих долгов или старых карт, о которых вы забыли. Ошибки оспариваются в бюро.
- Посчитать ПДН самостоятельно. Сложите все платежи, включая расчётный платёж по картам и обязательства по рассрочкам, и разделите на подтверждённый доход. Если вместе с новым кредитом получается больше 50%, причина отказа может быть в нагрузке.
- Снизить нагрузку и вернуться позже. После снижения нагрузки убедиться, что сведения обновились в БКИ, и уточнить у банка срок повторной заявки. Поскольку лимиты квартальные, новый квартал иногда сам по себе меняет ответ.
- Проверить, нет ли самозапрета. Если вы его устанавливали и забыли, это объясняет отказ во всех банках сразу.
Почему заём в МФО не устраняет проблему
После отказа в банке многие идут в микрофинансовые организации. Но МПЛ распространяются и на них, а с 2026 года правила для МФО заметно ужесточены: подтверждать доход "со слов" нельзя, а с 1 октября 2026 года запрещено выдавать третий заём с ПСК выше 200% годовых, если у клиента уже есть два таких непогашенных займа. Максимальная ставка по займам составляет 0,8% в день, а переплата по новым займам сроком до года ограничена 100% от суммы.
Даже если МФО одобрит заём, человек с ПДН выше 80% получит один из самых дорогих вариантов и ещё больше увеличит нагрузку. Для заёмщика в такой ситуации это шаг в сторону долговой спирали, а не решение проблемы.
Чек-лист перед подачей заявки
- Посчитать ПДН с учётом нового платежа, открытых лимитов по картам и обязательств по рассрочкам.
- Если ПДН выше 50%, сначала снизить нагрузку, затем подавать заявку.
- Закрыть или уменьшить лимиты по картам, которыми вы не пользуетесь.
- Собрать документы, подтверждающие весь законный доход.
- Проверить кредитную историю на ошибки и забытые обязательства.
- Убедиться, что не действует самозапрет.
- Подать одну-две заявки в банки, где вы уже клиент, а не десять заявок за день.
Почему ПДН важен даже при хорошей кредитной истории
Лимиты Банка России изменили логику кредитования. Раньше главным вопросом было, платит ли человек вовремя. Теперь не меньше значит, какую часть его подтверждённого дохода уже занимают долги. Заёмщик с идеальной историей и ПДН выше 80% оказывается в зоне, где выдача новых карт фактически закрыта, а кредиты наличными доступны единицам.
С точки зрения экономики это разумная мера: она ограничивает рост закредитованности и защищает и банки, и самих заёмщиков. С точки зрения отдельного человека она означает одно: работать с нагрузкой нужно до подачи заявки.
ПДН сегодня часто важнее кредитного рейтинга. Хорошая история открывает дверь, но пройти в неё можно только с нагрузкой, которая укладывается в лимит.
Обсуждение 0
Можно поддержать, поспорить или поделиться своим опытом.