
Организации и ИП на упрощённой системе стали плательщиками НДС с 1 января 2025 года. В 2026 году изменились два параметра: снизился порог освобождения от налога и выросла общая ставка до 22%. Предприниматель с доходом 30-40 млн рублей, который раньше вообще не думал о налоге на добавленную стоимость, теперь считает его, выставляет счета-фактуры и сдаёт декларацию.
В статье разберу три вопроса: кто обязан платить НДС и где проходит порог, как правильно сравнить ставку 5% с общей ставкой 22% и почему при выборе нельзя забывать про патент.
Статья актуальна на 31 октября 2026 года. Один важный момент оговорю сразу: сравнение ставок очень часто делают неправильно, путая налог, который уходит в бюджет, с прибылью продавца. Это разные величины, и дальше я покажу на числах, насколько велика разница.
Кто на УСН обязан платить НДС
Освобождение от НДС привязано к доходу за предыдущий год.
| Условие | Когда возникает обязанность по НДС |
|---|---|
| Доход за предыдущий год не более 20 млн ₽ | Освобождение действует автоматически, уведомление подавать не нужно |
| Доход за предыдущий год более 20 млн ₽ | Обязанность исчислять НДС с 1 января |
| Освобождённый плательщик превысил 20 млн ₽ в течение текущего года | Обязанность возникает с 1 числа месяца, следующего за месяцем превышения |
Ровно 20 млн ₽ превышением не является. Порог считается по доходам от реализации и внереализационным доходам по правилам УСН, а не по всем поступлениям на расчётный счёт.
Что не попадает в расчёт. Перевод между собственными счетами, полученный заём, возврат денег поставщиком за непоставленный товар. Здесь речь идёт о возврате собственных средств, которые доходом не были.
Что попадает, даже если этого не хочется. Полученные авансы учитываются в доходах в момент поступления. Если предприниматель вернул предоплату покупателю, он уменьшает доходы того периода, в котором возврат произошёл, а не того, в котором аванс был получен. Поэтому возврат аванса не стирает его из расчёта прошлых периодов. Внереализационные доходы, которые обычно не замечают, порог увеличивают наравне с выручкой.
Превышение посреди года. Если вы были освобождены и в мае перешагнули порог, обязанность считать НДС возникает с 1 июня. Первая декларация появится по итогам квартала, в котором начали платить.
Освобождение не отменяет импортного НДС. При ввозе товаров обязанность платить НДС возникает в случаях, предусмотренных законом, и порядок зависит от страны ввоза. При импорте из стран ЕАЭС налог администрирует налоговая служба и подаётся декларация по косвенным налогам, при ввозе из других стран налог уплачивается на таможне. Существуют и освобождённые импортные операции. Практический смысл один: освобождение на УСН не означает, что импортный НДС вас не касается, а при освобождении вы не можете принять его к вычету, поэтому он становится вашей затратой.
Порог 20 млн ₽ зафиксирован до 2029 года
Федеральный закон от 04.07.2026 № 228-ФЗ сохранил порог на уровне 20 млн ₽ до конца 2029 года, после чего он поэтапно снижается.
| Год, в котором действует освобождение | Доход за предыдущий год |
|---|---|
| 2026 | Не более 20 млн ₽ |
| 2027 | Не более 20 млн ₽ |
| 2028 | Не более 20 млн ₽ |
| 2029 | Не более 20 млн ₽ |
| 2030 | Не более 15 млн ₽ |
| 2031 и далее | Не более 10 млн ₽ |
Учтите: в разных материалах, включая отдельные страницы ведомств, ещё встречаются устаревшие графики. Ориентируйтесь на действующую редакцию закона.
Практический вывод. Порог сам по себе не сокращается до 2029 года, но это не значит, что запас времени есть у всех. Бизнес с доходом 25-30 млн ₽ порог уже превысил и платит НДС. Бизнес с доходом 15-20 млн ₽ пока освобождён, но в 2030 году порог снизится до 15 млн ₽, поэтому подготовку лучше начинать заранее, а не в декабре 2029-го.
Патент и УСН: три лимита, которые путают
Самая частая ошибка в этой теме: предприниматели держат в голове одну цифру и применяют её не к тому режиму. Лимитов три, и они снижаются в разные годы с разной скоростью.
Лимит дохода для патента
| Год применения патента | Максимальный доход |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 и далее | 10 млн ₽ |
Цифра 15 млн ₽, которую многие связывают с патентом, в 2026 году ещё не действует, но вступает в силу с 2027 года. Это значит, что планировать переход нужно в 2026-м, а не в декабре.
Есть и вторая часть правила, которую упускают. Для патента в 2026 году проверяются доходы за 2025 год и с начала 2026 года. Для патента в 2027 году доход за 2026 год также должен укладываться в 15 млн ₽. То есть предприниматель с выручкой 18 млн ₽ в 2026-м сохраняет патент в течение 2026 года при соблюдении остальных условий, но права на патент в 2027 году у него уже не будет.
Как считают доход для проверки лимита
Доход считается по фактическим поступлениям, а не по потенциально возможному годовому доходу, указанному в патенте. Налог рассчитывается по потенциально возможному доходу, а лимит проверяется по реальной выручке. Это две разные величины, и путать их нельзя.
При совмещении патента и УСН учитываются доходы от реализации по патентным видам деятельности и доходы по УСН. Это не произвольное сложение доходов по любым режимам, а конкретное правило для этих двух. Предприниматель с выручкой 12 млн ₽ по патенту и 9 млн ₽ по УСН имеет суммарный доход 21 млн ₽. Лимит патента превышен, даже если патентная деятельность сама по себе укладывается в 20 млн ₽.
Сравнение трёх лимитов 2026 года
| Что ограничивается | Порог в 2026 году | Что происходит при превышении |
|---|---|---|
| Освобождение от НДС на УСН | Доход за 2025 год не более 20 млн ₽, плюс контроль внутри 2026 года | Возникает обязанность считать НДС, режим УСН сохраняется |
| Применение патента | Фактический доход 20 млн ₽ с учётом правил совмещения | Утрата права на патент и пересчёт по другому режиму с начала периода |
| Применение УСН | Доход 490,5 млн ₽ | Утрата права на УСН и переход на общую систему |
Предельный доход для УСН примерно в 24,5 раза выше патентного лимита. Работая на патенте, вы находитесь в очень узком коридоре.
Что происходит при утрате патента
ИП обязан сообщить в налоговую об утрате права на патент в течение 10 календарных дней с момента возникновения обстоятельства.
Дальше действует правило, которое часто недооценивают: пересчёт идёт с начала налогового периода, на который был выдан патент, а не с месяца превышения. Для годового патента это обычно 1 января, для патента на несколько месяцев начало его периода. Если патентов несколько, переход определяется с наиболее ранней даты начала среди патентов, действовавших на момент утраты права. Патенты, срок которых к этому моменту уже истёк, не затрагиваются.
Сценарии после утраты:
- если параллельно применялась УСН, патентная деятельность переходит на УСН;
- если применялся ЕСХН, действуют правила этого режима;
- если других специальных режимов не было, предприниматель оказывается на общей системе.
Переход на общую систему не означает автоматического появления всех налогов в одинаковом объёме. НДС, НДФЛ и налог на имущество возникают при наличии соответствующих объектов и с учётом освобождений. Но учёт придётся вести заново, и обычно это самая дорогая часть.
Даты пересчёта по разным налогам могут не совпадать. Налог по УСН может пересчитываться с начала периода патента, а НДС при превышении лимита в течение года возникает с первого числа следующего месяца. Это разные даты, и их нужно считать отдельно.
Чего при утрате патента не происходит. Обязанности восстановить НДС по остаткам товаров и основным средствам сам по себе уход с патента не создаёт. Наоборот, при соблюдении условий может возникнуть право на вычет по неиспользованным приобретениям, а по основным средствам по ещё не введённым в эксплуатацию.
Про заблаговременное открытие УСН. Действующий ИП обычно не может перейти на УСН в произвольный день года. Нужны допустимое основание и своевременное уведомление, а обычный переход происходит с нового календарного года. Поэтому решение принимается заранее, с привязкой к 1 января.
Другие условия патента в 2026 году
- Средняя численность работников не более 15 человек по видам деятельности, в отношении которых применяется патент. При совмещении режимов работников, занятых исключительно на другом режиме, в патентный лимит автоматически не включают, а общих работников учитывают по применимым правилам.
- ПСН применяется по видам деятельности, установленным региональным законом, с учётом ограничений Налогового кодекса. Перечень в статье 346.43 приводится как открытый, а не как единственный возможный.
- Для розничной торговли и общепита действуют ограничения по площади.
- Режим не применяется к деятельности по договору простого товарищества или доверительного управления, а также к ряду операций с подакцизными и маркируемыми товарами.
Сроки, в которых легко запутаться
| Действие | Срок | Вид дней |
|---|---|---|
| Сообщить об утрате права на патент | 10 дней | Календарные |
| Подать заявление на патент | Не позднее чем за 10 дней до начала применения | Рабочие |
| Заявление о замене патента при уменьшении физических показателей | 10 дней после изменения | Рабочие |
| Первая треть платежа по патенту на 6-12 месяцев | 90 дней после начала действия | Календарные |
Отдельно про оплату: если патент выдан на срок до 31 декабря, остаток налога уплачивается не позднее 28 декабря текущего года. Для годового патента 2026 года это 28 декабря 2026 года. Формулировка «до окончания срока действия» здесь не работает, потому что последние дни декабря уже не дают времени на платёж.
Три варианта ставки НДС
Когда обязанность платить НДС возникла, у плательщика УСН есть выбор между специальной и общей ставкой.
| Вариант | Условие применения | Право на вычет входного НДС |
|---|---|---|
| 5% | Доход в пределах установленной границы, для 2026 года 272,5 млн ₽ | Нет |
| 7% | Доход в пределах 490,5 млн ₽ | Нет |
| 22% (общая) | Для плательщиков, у которых возникла обязанность исчислять НДС, с учётом правил перехода между вариантами | Есть, при соблюдении условий НК РФ |
| 10% и 0% | Для отдельных товаров и операций | Есть по общим правилам |
Несколько уточнений, каждое из которых важно.
Границы для начала года считаются иначе, чем внутри года. Индексированные значения 272,5 и 490,5 млн ₽ относятся к 2026 году. Но начало применения ставки с января определяется и результатами 2025 года: для 5% учитывается граница 250 млн ₽, для 7% граница 450 млн ₽. Доход 260 млн ₽ за 2025 год нельзя игнорировать при выборе ставки на 2026 год.
Последствия превышения различаются. При превышении 272,5 млн ₽ внутри 2026 года право на ставку 5% прекращается с месяца, следующего за месяцем превышения. При превышении 490,5 млн ₽ право на УСН и специальные ставки теряется уже с начала месяца превышения.
Ставка 22% доступна не по желанию. Её применяют те, у кого возникла обязанность исчислять НДС, с учётом правил перехода между вариантами. Освобождение при доходах ниже порога является обязательным, отказаться от него произвольно нельзя.
Ставки 5% и 7% это не упрощёнка вместо НДС. Это полноценный налог по пониженной ставке и без закупочного вычета. Счета-фактуры, книга продаж, декларация и электронный документооборот остаются. Книга покупок ведётся не безусловно, а при наличии разрешённых вычетов, например ранее начисленного налога с аванса.
Операции по ставке 0% при спецставках. Отдельные операции по нулевой ставке возможны, но это не открывает закупочный вычет. В таблице выше 10% и 0% относятся к общеустановленным ставкам с вычетами, а не к спецставкам.
Про отказ от спецставки. Отсчёт четырёх кварталов идёт от первого квартала, за который представлена декларация с 5% или 7%, а не от даты её подачи. Апрельская подача декларации за первый квартал не переносит начало отсчёта на второй квартал. Общее правило это 12 последовательных кварталов, а исключение для впервые применяющих спецставки с 2026 года на тех, кто начал в 2025-м, не распространяется.
Смешивать ставки по клиентам нельзя. Способ исчисления не выбирается под каждого покупателя. Сочетание 10% и 22% зависит от законной квалификации товаров и операций, а не от того, как названа позиция в спецификации.
Как правильно сравнить 5% и 22%
Теперь главное. Прежде чем считать, нужно договориться о модели цены, потому что от неё зависит всё. Моделей две, и они дают разные ответы.
Модель А: неизменная цена без НДС. Вы продаёте товар или услугу за одну и ту же сумму без НДС независимо от ставки, а налог начисляется сверх этой цены. Покупатель в итоге платит больше при ставке 22%.
Модель Б: неизменная конечная цена. Покупатель платит фиксированную сумму с НДС, и ставка влияет только на то, как эта сумма делится между вами и бюджетом.
В обеих моделях считаем результат продавца после закупок и НДС, до прочих расходов и налога по УСН. Это тот показатель, который нужен для решения. НДС к перечислению в бюджет сам по себе решением не является.
Обозначения: P это конечная цена для покупателя с НДС, S это цена продажи без НДС, C это стоимость закупок без НДС, при этом все закупки облагаются по 22% и весь входной налог доступен к вычету.
| Модель | Результат при 5% | Результат при 22% |
|---|---|---|
| А, цена без НДС неизменна | S − 1,22 × C | S − C |
| Б, конечная цена неизменна | P / 1,05 − 1,22 × C | P / 1,22 − C |
Из формулы для модели Б видно главное: при ставке 5% вы получаете от конечной цены больше, чем при 22%, но закупки обходятся дороже, потому что входной НДС остаётся в стоимости. При 22% вы получаете меньше от цены, но из стоимости закупок исключается доступный к вычету входной НДС.
Пример в модели А: цена без НДС одинакова
Продажи 1 000 000 ₽ без НДС, закупки 800 000 ₽ без НДС.
| Показатель | 5% | 22% |
|---|---|---|
| Выручка с НДС | 1 050 000 ₽ | 1 220 000 ₽ |
| НДС к перечислению | 50 000 ₽ | 44 000 ₽ |
| Платёж поставщику, включая НДС | 976 000 ₽ | 976 000 ₽ |
| Результат после закупок и НДС | 24 000 ₽ | 200 000 ₽ |
Обратите внимание: НДС к перечислению при 22% действительно меньше, 44 тыс. против 50 тыс. Но результат продавца при 22% больше на 176 тыс. ₽, а не на 6 тыс. ₽. В этой модели при ставке 22% покупатель платит на 170 тыс. ₽ больше, а НДС к перечислению на 6 тыс. ₽ меньше. Платёж поставщику в обоих случаях составляет 976 000 ₽. Итоговая разница результата: 170 000 + 6 000 = 176 000 ₽.
Вывод для модели А с большой долей закупок. При неизменной цене без НДС и закупках, облагаемых по 22%, общая ставка даёт больший результат продавцу, но при условии, что покупатель готов платить цену без НДС плюс 22% налога.
Пример в модели А: закупки 600 000 ₽
| Показатель | 5% | 22% |
|---|---|---|
| Выручка с НДС | 1 050 000 ₽ | 1 220 000 ₽ |
| НДС к перечислению | 50 000 ₽ | 88 000 ₽ |
| Платёж поставщику, включая НДС | 732 000 ₽ | 732 000 ₽ |
| Результат после закупок и НДС | 268 000 ₽ | 400 000 ₽ |
Разница в перечислении 38 тыс. ₽ в пользу 5%, но разница результата 132 тыс. ₽ в пользу 22%. Этот пример показывает, почему сравнивать суммы налога нельзя: они показывают движение денег в бюджет, а не вашу прибыль.
Пример в модели А: закупки 100 000 ₽
| Показатель | 5% | 22% |
|---|---|---|
| Выручка с НДС | 1 050 000 ₽ | 1 220 000 ₽ |
| НДС к перечислению | 50 000 ₽ | 198 000 ₽ |
| Платёж поставщику, включая НДС | 122 000 ₽ | 122 000 ₽ |
| Результат после закупок и НДС | 878 000 ₽ | 900 000 ₽ |
Разрыв в перечислении огромный, почти вчетверо, но в результате разница всего 22 тыс. ₽. Всё потому, что 198 тыс. ₽ налога при 22% во многом вернулись вам в цене, которую заплатил покупатель.
Почему в модели А ставка 22% часто выглядит лучше. Модель предполагает, что покупатель платит больше при более высокой ставке. В реальности так бывает не всегда, особенно когда покупатель это физическое лицо или компания без НДС, которым вычет не нужен и которые сравнивают конечную цену на рынке. Поэтому переходим ко второй модели.
Пример в модели Б: конечная цена неизменна
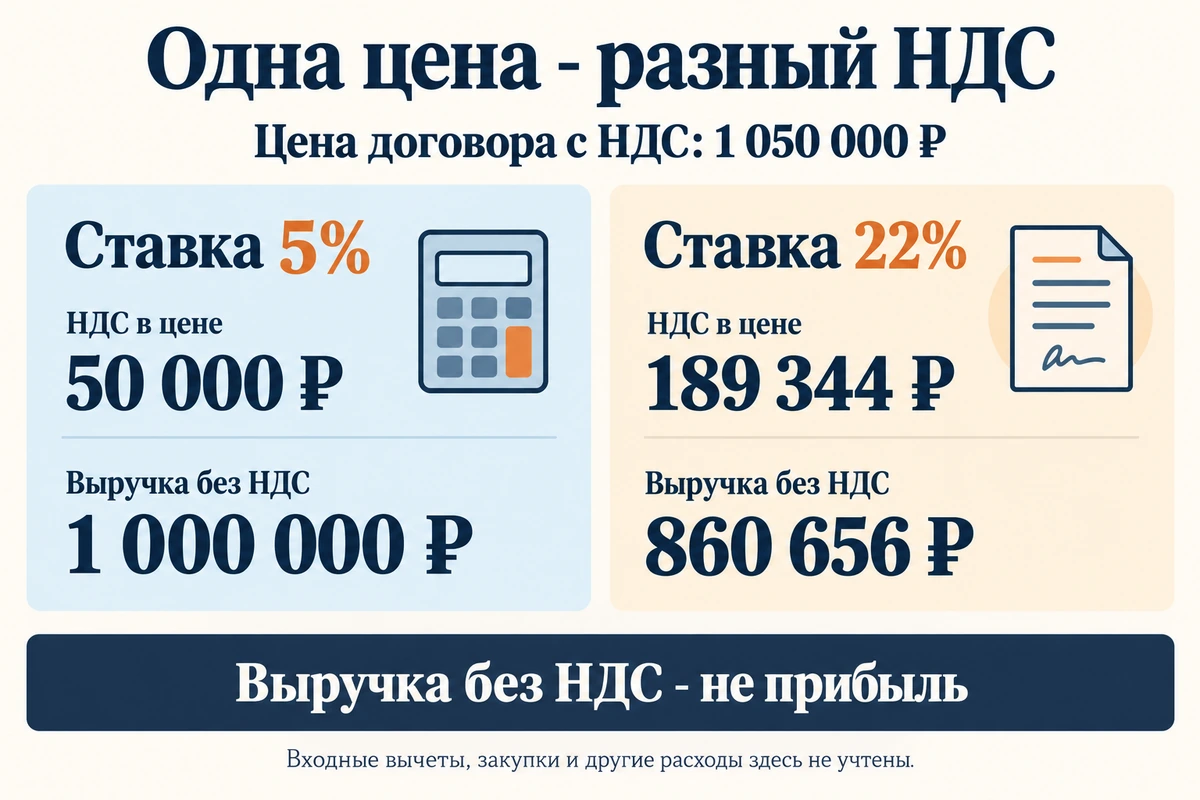
Цена для покупателя 1 050 000 ₽ с НДС, закупки 800 000 ₽ без НДС. При ставке 5% из этой цены выделяется 50 000 ₽ НДС, вам остаётся 1 000 000 ₽. При ставке 22% из той же цены выделяется 189 344 ₽, вам остаётся 860 656 ₽.
| Показатель | 5% | 22% |
|---|---|---|
| Выручка без НДС | 1 000 000 ₽ | 860 656 ₽ |
| Стоимость закупок после доступного вычета | 976 000 ₽ | 800 000 ₽ |
| Результат после закупок и НДС | 24 000 ₽ | 60 656 ₽ |
При такой закупке переход на 22% при неизменной цене даёт даже плюс 36 656 ₽, потому что вычет с закупок перевешивает потерю от более высокой ставки.
А теперь та же цена договора, но закупки меньше.
| Показатель | 5% | 22% |
|---|---|---|
| Конечная цена | 1 050 000 ₽ | 1 050 000 ₽ |
| Выручка без НДС | 1 000 000 ₽ | 860 656 ₽ |
| Стоимость закупок после доступного вычета | 488 000 ₽ | 400 000 ₽ |
| Результат после закупок и НДС | 512 000 ₽ | 460 656 ₽ |
Здесь 22% проигрывает на 51 тыс. ₽, и вычет с закупок не компенсирует потерю.
Где точка равенства в модели Б
Приравняв обе формулы, получаем, что результат одинаков, когда закупки без НДС составляют около 60,32% конечной цены. Если считать по закупкам с НДС, это около 73,59% конечной цены. Выше этого уровня закупок при фиксированной конечной цене выгоднее общая ставка, ниже выгоднее 5%.
Ещё раз подчеркну: это разные точки в разных моделях. При неизменной цене без НДС равенство сумм НДС к перечислению достигается при входном НДС около 17% выручки без НДС, что при закупках по 22% соответствует примерно 77,27% закупок от продаж без НДС. Обе цифры верны, но каждая только для своей модели. Назвать одну из них универсальной нельзя.
Сводная таблица: разница в перечислении НДС
Иногда сравнивают именно суммы перечисления при одинаковой выручке без НДС, 1 млн ₽. Это допустимый, но узкий показатель, он не говорит о прибыли. Привожу его корректно, с правильными названиями столбцов.
| Закупки к продажам без НДС | НДС при 5% | НДС при 22% | Разница в перечислении | Чей платёж меньше |
|---|---|---|---|---|
| 0% | 50 000 ₽ | 220 000 ₽ | 170 000 ₽ | 5% |
| 20% | 50 000 ₽ | 176 000 ₽ | 126 000 ₽ | 5% |
| 30% | 50 000 ₽ | 154 000 ₽ | 104 000 ₽ | 5% |
| 40% | 50 000 ₽ | 132 000 ₽ | 82 000 ₽ | 5% |
| 50% | 50 000 ₽ | 110 000 ₽ | 60 000 ₽ | 5% |
| 60% | 50 000 ₽ | 88 000 ₽ | 38 000 ₽ | 5% |
| 70% | 50 000 ₽ | 66 000 ₽ | 16 000 ₽ | 5% |
| Примерно 77,3% | 50 000 ₽ | 50 000 ₽ | 0 ₽ | Равно |
| 80% | 50 000 ₽ | 44 000 ₽ | 6 000 ₽ | 22% |
| 90% | 50 000 ₽ | 22 000 ₽ | 28 000 ₽ | 22% |
Данные этой таблицы относятся к модели А и показывают только сумму налога, которая уйдёт в бюджет. Для решения о ставке нужен расчёт результата по формулам выше.
Наценка, а не доля закупок
Закупки 77,27% от продаж без НДС соответствуют наценке около 29,41% на закупочную стоимость и маржинальности 22,73%. Цифры, которые часто называют в таких обсуждениях, к этой точке не относятся: при наценке 30% НДС к перечислению по общей ставке составляет около 50 769 ₽ на 1 млн ₽ продаж без НДС, что уже больше 50 тыс. ₽ при ставке 5%. При наценке 35% около 57 037 ₽.
Про ставку 7%
Ставка 7% встречается в материале только как опция для более крупного бизнеса. Расчёт для неё делается по той же логике: при 7% вы платите 7% с продаж без вычета, при 22% платите 22% минус входной НДС. Точка равенства сумм НДС к перечислению в модели А смещается: платёж в бюджет по ставке 22% становится меньше, чем по ставке 7%, когда входной НДС превышает 15% выручки без НДС, что при закупках по 22% соответствует примерно 68,2% закупок от продаж. Выбрав ставку 5%, перейти на 7% можно, но только при выходе за границу дохода, а не по желанию.
Предпосылка о том, кто вообще считается с НДС
Все примеры выше предполагают, что обязанность платить НДС у вас уже возникла. Для квартального оборота 1 млн ₽ это неочевидно: годовой доход в 4 млн ₽ не превышает порог, и такой предприниматель от НДС освобождён.
Выбор между 5% и 22% возникает в двух случаях: доход за предыдущий год превысил 20 млн ₽, либо освобождённый плательщик перешагнул порог внутри текущего года. Если вы в другом положении, вам сначала нужно оценить, не выгоднее ли вообще остаться в рамках порога.
Про масштаб. Если разница в перечислении составляет 6 тыс. ₽ за квартал при обороте 1 млн ₽, то при обороте 100 млн ₽ она составит 600 тыс. ₽ за квартал. Но этот расчёт нельзя растягивать на весь год при неизменной ставке 5%: при обороте такого порядка вы быстро выходите на границу 272,5 млн ₽ и с определённого месяца переходите на 7%. Кроме того, как я показал выше, разница в перечислении не равна разнице в результате.
Цена в договоре: две разные модели и разные последствия
Формулировка цены определяет, какая из моделей у вас работает.
Цена плюс НДС. В договоре зафиксирована сумма без НДС, налог начисляется сверх. Это модель А, покупатель платит больше при более высокой ставке.
Цена включает НДС. В договоре фиксирована конечная сумма с налогом, и налог выделяется расчётным способом. Это модель Б.
| Ставка | Расчётная ставка | НДС из цены 1 220 000 ₽ |
|---|---|---|
| 5% | 5/105 | 58 095 ₽ |
| 7% | 7/107 | 79 813 ₽ |
| 22% | 22/122 | 220 000 ₽ |
Осторожно с выводами. Изменение выручки без НДС при одинаковой конечной цене не равно потере прибыли. При переходе с 5% на 22% из цены 1 050 000 ₽ выручка без НДС уменьшится с 1 000 000 до 860 656 ₽, то есть на 139 344 ₽. Но одновременно появится вычет входного НДС, и, как я показал на примере с закупкой 800 000 ₽ без НДС, результат при этом может даже вырасти на 36 656 ₽.
Практический совет. Проверьте в действующих договорах и оферте, какая формулировка используется. Для длящихся договоров стоит проверить применимость постановления Конституционного суда от 25.11.2025 № 41-П: оно предусматривает особый порядок решения вопроса об увеличении цены при изменении налогового закона. Это не универсальное право поднять цену и не автоматическая льгота при добровольном переходе с 5% на 22%. Для государственных контрактов действуют отдельные ограничения законодательства о закупках.
Покупатели: что меняется для них
Распространённое заблуждение: покупателю всегда выгоднее поставщик с полной ставкой. Это верно только в одной модели.
При одинаковой цене без НДС покупатель заплатит 1 050 000 ₽ и вычтет 50 000 ₽ либо заплатит 1 220 000 ₽ и вычтет 220 000 ₽. В обоих случаях после вычета его расходы составят 1 000 000 ₽. Ему всё равно, если он платёжеспособен и полностью использует вычет.
При одинаковой конечной цене разница есть: при ставке 22% внутри той же суммы покупателю достаётся больше вычета. Это аргумент в переговорах, и он работает, если ваш покупатель плательщик НДС и использует вычет.
Право покупателя на вычет предъявленных 5% и 7% при соблюдении условий подтверждается разъяснениями налоговой службы. Поэтому утверждение, что покупатели с НДС не принимают счета-фактуры со спецставкой, неверно как общее правило. Решение обычно зависит от конкретного закупочного регламента и бюджета покупателя, а не от размера ставки как такого.
Переговоры о цене. Согласовывать можно коммерческую цену. Если обязанность по НДС или новая ставка уже наступила по закону, договорённость её не отменяет. Обсуждайте не дату возникновения обязанности, а цену и график поставок.
Специальные ставки и счёт-фактура освобождённого
Счёт-фактура выставляется при реализации и при получении аванса в общем порядке, не позднее пяти календарных дней. Здесь есть исключения: например, особенности для розницы населению и возможность не составлять документы по письменному соглашению с отдельными категориями покупателей, не являющихся плательщиками НДС. Но обязанность начислить налог от этого не исчезает.
Освобождённый продавец и счёт-фактура с НДС. Ситуация, в которой разбираться нужно особо.
Освобождённый плательщик не может просто отказаться от освобождения и выбрать ставку 22% по своему желанию. При этом выставление счёта-фактуры с выделенным НДС не описывается законом как запрещённый способ: оно влечёт обязанность перечислить выделенный налог в бюджет без права на закупочный вычет.
Формулировки, которые встречаются в интернете, требуют уточнения. Выделенная сумма это 22% от цены без НДС, а не 22% от суммы с НДС. Из общей цены 122 000 ₽ налог составит 22 000 ₽, то есть около 18,03% от суммы платежа. И налог может быть предъявлен покупателю сверх цены, поэтому описывать это как безвозвратную потерю неверно.
Срок уплаты в этом случае особый. Выделенную сумму перечисляют полностью не позднее 28 числа месяца, следующего за истёкшим кварталом, а не тремя частями, как обычно.
Учёт: база, аванс и сроки
Момент определения базы. По НДС база определяется по более ранней из двух дат: отгрузка либо оплата, включая аванс.
Если аванс пришёл раньше отгрузки, НДС начисляется с аванса. При отгрузке начисляется НДС с реализации, а одновременно принимается к вычету ранее начисленный НДС с зачтённого аванса. Если деньги пришли после отгрузки, налог начисляется при отгрузке.
Риск по датам платежей. На УСН доход по режиму признаётся кассовым методом, а по НДС база определяется по более ранней дате. Отгрузили в декабре, деньги получили в январе, но уже после срока уплаты налога за четвёртый квартал: НДС заплачен, а денег ещё нет. Само по себе расхождение дат разрыв не создаёт, если оплата успевает до срока. Поэтому планируйте не только суммы, но и даты поступлений относительно сроков уплаты.
Декларация и уплата. Для обычного плательщика НДС на УСН декларация сдаётся только в электронном виде через оператора документооборота, не позднее 25 числа месяца после квартала. Налог платится равными долями не позднее 28 числа каждого из трёх месяцев после квартала.
Для первого квартала 2026 года: декларация не позднее 27 апреля, платежи 28 апреля, 28 мая и 29 июня. Даты сдвигаются, если срок выпадает на выходной.
Не путайте две разные вещи: обязательная электронная отчётность в налоговую и электронные счета-фактуры контрагентам. Обязательность первого не означает обязательность второго во всех сделках.
Отдельно для продавцов на маркетплейсах
Порог считается по вашему доходу, а не по сумме, которую площадка перечислила после удержания комиссии. Если вы определяете оборот по выплатам на счёт, вы занижаете доход и можете пропустить превышение порога.
Кроме того, НДС, предъявленный покупателю, при определении доходов на УСН учитывается по правилам исключения, предусмотренным для таких сумм. Считать налог частью своего дохода тоже неверно. Разберитесь, как ваша площадка формирует отчёты, и сверяйте суммы с первичными документами, а не с выплатами.
Отдельно про общепит
В 2026 году для отдельных предпринимателей общепита действуют специальные условия освобождения от НДС, включая переходный период с 1 апреля по 31 декабря. Они не распространяются автоматически на любого, кто утратил патент. Если вы работаете в общепите и рассматриваете смену режима, проверьте применимые освобождения отдельно.
Алгоритм выбора
- Определить, возникла ли у вас обязанность платить НДС: по доходу за предыдущий год и по контролю внутри текущего.
- Выбрать модель цены по вашим договорам: цена плюс НДС или цена включает НДС. От этого зависит всё остальное.
- Отделить закупки с доступным вычетом от расходов без НДС. Входной налог может быть связан не только с товаром, но и с арендой, услугами, оборудованием, поэтому одной доли товарных закупок для расчёта иногда недостаточно. Услуги подрядчиков без НДС вычета не создают.
- Посчитать оба варианта по формуле своей модели на реальных цифрах за 3-6 месяцев.
- Добавить в расчёт сам налог по УСН: объект, ставку, порядок признания расходов, минимальный налог. Для учебных примеров выше он не учтён, и это нужно держать в голове.
- Оценить стоимость учёта: счета-фактуры, книга продаж, декларация, электронный документооборот.
- Проверить сроки поступлений относительно сроков уплаты НДС.
- Проверить патент отдельно: лимит 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м, правила совмещения с УСН и даты пересчёта.
Чек-лист типичных ошибок
- Сравнивать суммы НДС к перечислению и делать из этого вывод о прибыли.
- Считать точку 77,3% универсальной для любой модели цены.
- Определять порог 20 млн ₽ по поступлениям на счёт вместо доходов по правилам УСН.
- Думать, что возврат аванса покупателю стирает его из расчёта лимита прошлого периода.
- Забывать, что освобождение не отменяет импортный НДС, а вычет при освобождении недоступен.
- Иметь договоры с ценой включая НДС и при смене ставки терять маржу из-за выручки без НДС.
- Считать, что патент и освобождение от НДС проверяются по одному набору правил, поскольку в 2026 году совпадает цифра 20 млн ₽. Пороги совпадают, а назначение, правила проверки и последствия превышения разные.
- Не складывать доходы по патенту и УСН при проверке лимита патента.
- Забывать, что при утрате патента пересчёт идёт с начала периода патента, а НДС при превышении лимита с другого месяца.
- Планировать переход с патента в декабре, когда лимит 15 млн ₽ вступит в силу с 1 января 2027 года.
- Считать, что НДС при спецставке начисляется только по оплате.
- Выбирать ставку по клиентам, а не по законной квалификации операций.
Вывод
Выбор между 5% и 22% решается не сравнением двух процентов и не сравнением сумм налога в бюджет. Решают три вещи: какая модель цены закреплена в ваших договорах, какая доля закупок даёт входной НДС с правом на вычет, и какой результат остаётся у вас после закупок и налога.
При неизменной цене без НДС и существенной доле закупок, облагаемых по 22%, общая ставка может дать больший результат, но только если покупатель готов платить больше. При фиксированной конечной цене и малых закупках выигрывает 5%. Точку перехода нужно считать по своей модели, а не брать готовое число из чужой статьи.
И три лимита: освобождение от НДС на УСН это 20 млн ₽ до 2029 года, патент это 20 млн ₽ в 2026-м, 15 млн ₽ в 2027-м и 10 млн ₽ с 2028-го, сама УСН это 490,5 млн ₽. Кто держит в голове все три, ошибается редко.
Обсуждение 0
Можно поддержать, поспорить или поделиться своим опытом.